إدارة المخاطر في التداول 2026: حجم المركز والرافعة والتعرض وDrawdown
آخر تحديث ومراجعة: 3 سبتمبر 2026.
الإجابة المختصرة: إدارة المخاطر لا تمنع الخسارة ولا تجعل الاستراتيجية مربحة. وظيفتها أن تحدد مسبقًا مقدار رأس المال المعرض للخطر، حجم المركز، حدود التعرض، أثر الرافعة والهامش، وتكاليف التنفيذ، وما الذي ستفعله عند الفجوات والانزلاق وDrawdown أو فشل الاتصال. لا توجد نسبة 1% أو 2% أو مضاعف ATR أو Risk/Reward يصلح للجميع.
ما الذي نديره فعلًا؟
قبل الحديث عن وقف الخسارة أو حجم اللوت، افصل بين أربعة أشياء مختلفة:
| العنصر | المعنى العملي |
|---|---|
| رأس المال المعرض للمخاطرة | المبلغ الذي تستطيع خسارته دون المساس بالاحتياجات الأساسية أو أموال الطوارئ أو الديون. |
| الخسارة المخططة للصفقة | المبلغ الذي قد تخسره إذا تحرك السعر إلى نقطة الإبطال وفق افتراضاتك، قبل احتساب أي انزلاق أو فجوة أسوأ. |
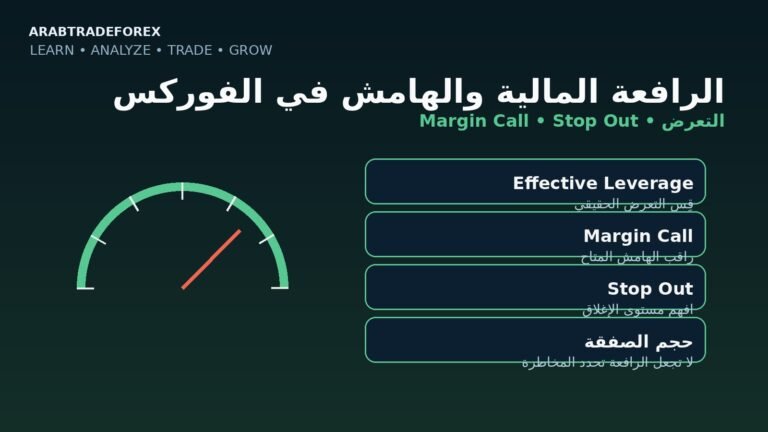
| الهامش Margin | المبلغ المطلوب لفتح أو الاحتفاظ بمركز ذي رافعة. الهامش ليس هو أقصى خسارة. |
| التعرض Notional Exposure | القيمة الاسمية للمركز الذي تتحكم فيه. قد تكون أكبر كثيرًا من Equity بسبب الرافعة. |
الخلط بين هذه المصطلحات من أكثر مصادر الخطأ شيوعًا. وجود هامش كافٍ لفتح الصفقة لا يعني أن حجمها مناسب للمخاطرة.
1. ابدأ بميزانية مخاطرة لا بنسبة جاهزة
يمكن التعبير عن ميزانية المخاطرة للصفقة رياضيًا:
Risk Amount = Account Equity × Chosen Risk Fraction
لكن Chosen Risk Fraction ليست توصية عامة. اختيارها يعتمد على تقلب الأداة، تواتر الصفقات، الارتباط بين المراكز، قدرة الحساب على تحمل سلسلة خسائر، وسيولة المنتج. استخدام 1% أو 2% قد يكون مثالًا تعليميًا، لكنه ليس معيارًا احترافيًا عالميًا.
CFTC توصي أولًا بتحديد مقدار رأس المال الذي يمكنك تحمل خسارته، ثم تحديد ما يمكن المخاطرة به في الصفقة؛ كما تحذر من استخدام أموال المعيشة أو المدخرات الضرورية في تداول الفوركس.
2. حجم المركز يجب أن يأتي بعد نقطة الإبطال
إذا كانت لديك نقطة إبطال منطقية للاستراتيجية، فاحسب حجم المركز بحيث تتوافق الخسارة النظرية عند تلك النقطة مع ميزانية المخاطرة. الصيغة العامة:
Position Size = Risk Amount ÷ Loss per Unit at Invalidation
في الفوركس يتطلب ذلك معرفة قيمة النقطة وحجم العقد وعملة الحساب. وفي الأسهم والعقود والـCFDs تختلف طريقة الحساب حسب مواصفات المنتج. لذلك لا تنقل حجم لوت من شخص آخر أو من حساب آخر دون إعادة الحساب.
المهم: الخسارة النظرية ليست حدًا مضمونًا. الفجوة والانزلاق والسيولة قد تجعل التنفيذ أسوأ من نقطة الوقف.
للتطبيق العملي استخدم الحاسبة الشاملة للتداول لربط Risk Amount بحجم الصفقة، ثم راجع الهامش وRisk / Reward ومواصفات الرمز الفعلية قبل التنفيذ. وإذا أردت شرحًا مركزًا لحساب الحجم واللوت والمخاطرة قبل التنفيذ، راجع دليل حماية رأس المال وحساب حجم الصفقة.
3. وقف الخسارة ليس ضمانًا لسعر الخروج
Investor.gov يوضح أن أمر Stop عندما يصل السعر إلى مستوى التفعيل يتحول إلى Market Order، وسعر التنفيذ الفعلي قد يختلف بصورة كبيرة عن Stop Price إذا لم تكن السيولة المتاحة كافية عند السعر المتوقع. أما Stop-Limit فيعطي تحكمًا أكبر بالسعر لكنه قد لا ينفذ إذا تحرك السوق بعيدًا عن Limit.
بالتالي لا تستخدم المعادلة «المسافة إلى الوقف × قيمة النقطة» كأنها أقصى خسارة مؤكدة. أضف سيناريو أسوأ يشمل:
- فجوة سعرية بعد عطلة أو خبر.
- اتساع السبريد.
- Slippage.
- تأخر أو رفض التنفيذ.
- نقص السيولة.
4. أين تضع وقف الخسارة؟
مكان الوقف يجب أن يرتبط بما يبطل فرضية الصفقة، ثم يُختبر تاريخيًا وعمليًا. ATR والانحراف المعياري والمستويات السعرية يمكن أن تكون مدخلات في نظام، لكنها لا تنتج «وقفًا صحيحًا» تلقائيًا. لا توجد قاعدة عالمية مثل 1.5×ATR أو 2×ATR أو 50 نقطة.
المسافة الأوسع لا تعني أمانًا أكبر، والمسافة الأقرب لا تعني مخاطرة أقل إذا أدى ذلك إلى تكبير الحجم أو كثرة الخروج وإعادة الدخول. اختبر منطق الوقف مع التكاليف والـSlippage بدل اختيار رقم شائع.
5. الرافعة المتاحة ليست الرافعة المستخدمة
قد يعرض الوسيط رافعة مرتفعة، لكن ما يهم هو نسبة التعرض الفعلي إلى Equity:
Effective Leverage = Total Notional Exposure ÷ Account Equity
إذا كان لديك Equity قدره 10,000 ووضع اسمي إجمالي 50,000، فالرافعة المستخدمة تقارب 5:1 حتى لو كان الحد المتاح في الحساب 1:500.
CFTC تحذر من أن الهامش يسمح بفتح مراكز أكبر من الإيداع وأن هذا يضاعف الخسائر كما يضاعف المكاسب. في بعض الأطر قد يتحمل العميل خسائر تفوق الإيداع، بينما توجد أطر أخرى تفرض حماية للرصيد السالب على فئات معينة من عملاء التجزئة. لذلك لا تفترض وجود Negative Balance Protection دون قراءة شروط الكيان الذي يخدم حسابك.
6. Margin Call وStop-out قواعد تعاقدية وليست أرقامًا عالمية
لا توجد نسبة Margin Call أو Stop-out واحدة لكل الوسطاء، ولا طريقة تصفية واحدة. راجع Client Agreement وMargin Policy لمعرفة:
- صيغة Margin Level.
- مستوى Margin Call إن وجد.
- مستوى Stop-out.
- هل التصفية تتم لكل مركز أم على مستوى الحساب.
- ترتيب إغلاق المراكز.
- هل يمكن تغيير متطلبات الهامش عند أحداث أو عطلات.
- هل توجد Negative Balance Protection ولأي كيان/نوع عميل/منتج.
حتى في أسواق الأوراق المالية المنظمة، Investor.gov يحذر من أن الوسيط قد يبيع أصولًا لتغطية نقص الهامش دون انتظار العميل في ظروف وشروط معينة. لذلك «سأضيف أموالًا لاحقًا» ليست خطة مخاطر موثوقة.
7. التعرض الكلي أهم من مخاطرة كل صفقة منفردة
أربع صفقات كل واحدة تبدو صغيرة قد تكون في الحقيقة رهانًا واحدًا إذا كانت تتعرض لنفس العامل. أمثلة:
- EUR/USD وGBP/USD قد يشتركان في تعرض كبير للدولار.
- عدة أسهم من قطاع واحد قد تتحرك مع خبر قطاعي.
- Gold وSilver قد يتأثران بعوامل متشابهة في بعض الفترات.
لا تستخدم مصفوفة ارتباط ثابتة من الإنترنت كحقيقة دائمة. الارتباط يتغير بمرور الوقت ومع نافذة القياس وظروف السوق. استخدمه كأداة تشخيص، لا كضمان للتحوط.
قبل فتح مركز جديد اسأل: إذا تحرك العامل المشترك ضدي، كم سأخسر عبر جميع المراكز معًا؟
8. احسب التكاليف ضمن المخاطرة
| التكلفة | كيف تؤثر؟ |
|---|---|
| Spread | يرفع سعر التعادل وقد يتسع وقت الأخبار أو ضعف السيولة. |
| Commission | تتكرر مع زيادة عدد الصفقات. |
| Swap / Financing | يؤثر على المراكز المحتفظ بها لليلة أو أكثر. |
| Currency Conversion | قد تضيف تكلفة عند اختلاف عملة الحساب والإيداع/السحب. |
| Slippage | قد يجعل الدخول أو الخروج أسوأ من السعر المتوقع. |
| Fees أخرى | مثل عدم النشاط أو البيانات أو رسوم خاصة بالمنتج/الكيان. |
إذا كان الـExpectancy صغيرًا، فإن تجاهل جزء بسيط من التكلفة قد يقلب نتيجة الاستراتيجية. راجع منهج بناء واختبار الاستراتيجية لإدخال هذه العناصر في Backtest وForward Test.
9. Drawdown: لماذا تصبح العودة أصعب كلما كبرت الخسارة؟
التعافي لا يحتاج نفس النسبة التي خسرها الحساب لأن قاعدة الحساب أصبحت أصغر:
| الخسارة من القمة | العائد اللازم تقريبًا للعودة إلى القمة |
|---|---|
| 10% | 11.1% |
| 20% | 25% |
| 30% | 42.9% |
| 50% | 100% |
هذه رياضيات، وليست توقعًا بأن الحساب سيعود. فائدتها أنها تشرح لماذا الحد من التعرض والتوقف عند تغير الافتراضات أهم من محاولة «تعويض الخسارة بسرعة».
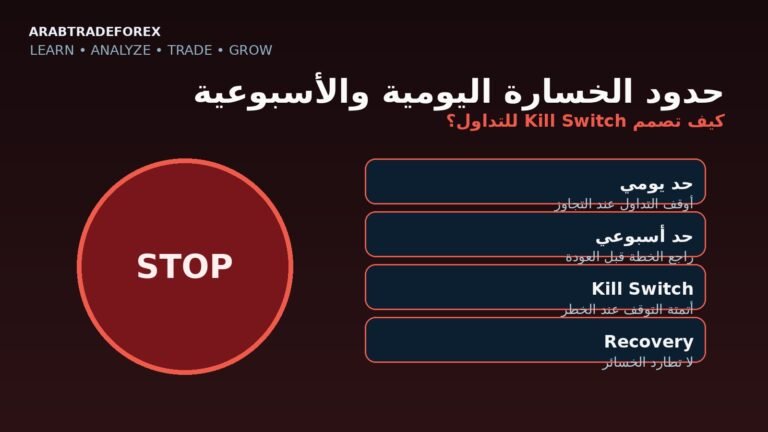
10. ضع Kill Switch قبل أن تحتاجه
حدد مسبقًا الحالات التي تمنع فتح صفقات جديدة. أمثلة قابلة للتخصيص:
- تجاوز حد Drawdown مكتوب.
- تجاوز التعرض الكلي أو الهامش المستخدم سقفًا محددًا في الخطة.
- اتساع السبريد أو Slippage خارج النطاق الذي اختبرته.
- انقطاع الاتصال أو عدم استقرار المنصة.
- عدد متكرر من مخالفات القواعد.
- فشل في الإيداع/السحب أو نزاع غير محلول مع الوسيط.
- تغير جوهري في خصائص الاستراتيجية خارج العينة.
لا توجد قاعدة عالمية «ثلاث خسائر ثم توقف». اجعل شرط التوقف مرتبطًا بالمخاطرة والبيانات لا بعدد سحري.
11. Stress Test بدل الاعتماد على المتوسط
اختبر الخطة تحت ثلاثة سيناريوهات على الأقل:
| السيناريو | ما الذي تغيّره؟ |
|---|---|
| أساسي | السبريد والانزلاق والتقلب المعتادان. |
| سلبي | سبريد أكبر، Slippage أعلى، سلسلة خسائر أطول من المعتاد. |
| متطرف | Gap، تعطل اتصال، تغير متطلبات الهامش، تحرك عدة مراكز مترابطة ضدك. |
الهدف ليس توقع «أسوأ حدث ممكن»، فهذا غير ممكن، بل معرفة أين تنكسر الخطة تحت افتراضات أكثر سوءًا من المتوسط التاريخي.
12. إدارة مخاطر الأخبار
حول البيانات الاقتصادية المهمة قد تتغير السيولة والسبريد وسرعة الحركة. لا توجد نافذة زمنية ثابتة تناسب الجميع مثل 30 دقيقة قبل/بعد كل خبر. إذا كان نظامك يمنع التداول حول أحداث معينة، عرّف الأحداث والنافذة في القواعد ثم اختبرها.
أمر الوقف لا يلغي مخاطر الخبر؛ إذا قفز السعر عبر Stop Price فقد يكون التنفيذ أسوأ. وفي Stop-Limit قد لا يحدث تنفيذ أصلًا.
13. Negative Balance Protection ليست قاعدة عالمية
في الاتحاد الأوروبي، تدابير CFD لعملاء التجزئة تشمل حدود الرافعة وMargin Close-out وNegative Balance Protection، وقد أعادت ESMA في فبراير 2026 التذكير بأن المشتقات التي تقع ضمن تعريف CFD تظل خاضعة لهذه التدابير. لكن هذا لا يعني أن كل حساب تداول في العالم يتمتع بالحماية نفسها.
تحقق من:
- الكيان الذي يحمل حسابك.
- تصنيفك Retail/Professional.
- المنتج الذي تتداوله.
- النص الفعلي في Client Agreement.
- ما إذا كانت الحماية قانونية إلزامية أم سياسة تجارية قابلة للتغيير.
14. مخاطر الوسيط والتنفيذ منفصلة عن مخاطر الاستراتيجية
قد تكون استراتيجية جيدة على الورق لكنها تتأثر بطريقة تنفيذ غير مناسبة. وفي الفوركس OTC لا تفترض أن كل وسيط «يمرر الأوامر إلى مزودي السيولة». نموذج التنفيذ قد يختلف حسب الكيان والمنتج، وقد يكون الوسيط الطرف المقابل للعميل أو يستخدم ترتيبات تحوط/تنفيذ مختلفة.
راجع Execution Policy وClient Agreement وابحث عن:
- من هو الطرف المقابل؟
- كيف يتعامل الوسيط مع Market/Limit/Stop Orders؟
- سياسة Slippage وRequotes وRejected Orders.
- مصادر الأسعار.
- سياسة Best Execution حيث تنطبق.
CFTC توضح في سياق OTC retail forex الأمريكي أن العميل يتداول ضد الـdealer وليس على بورصة مفتوحة، وأن القدرة على إغلاق المركز تعتمد على الأسعار والشروط التي يقدمها ذلك الـdealer. هذه نقطة مهمة لفهم أن بنية التنفيذ جزء من المخاطرة.
15. المخاطرة السلوكية: لا تضاعف لاسترداد الخسارة
إذا زاد الحجم بعد خسارة لمجرد الرغبة في التعويض، فهذه ليست إدارة مخاطرة. استخدم بروتوكول إيقاف Revenge Trading. ولـFOMO والخوف والطمع راجع دليل القرار الاندفاعي وFOMO. وللتحيزات الأوسع استخدم مرجع التحيزات السلوكية.
16. سجل المخاطر قبل وبعد الصفقة
قبل التنفيذ سجل:
- سبب الدخول ونقطة الإبطال.
- Risk Amount.
- Position Size.
- Notional Exposure.
- الهامش المستخدم والمتبقي.
- التعرض المشترك مع المراكز المفتوحة.
- السبريد/العمولة/التمويل المتوقع.
- سيناريو Gap/Slippage.
بعد الإغلاق سجل السعر المتوقع والمنفذ، التكلفة الفعلية، الانزلاق، وأي مخالفة للقواعد. بهذه الطريقة تستطيع الفصل بين خطأ الاستراتيجية وخطأ الحجم وخطأ التنفيذ.
17. قائمة تحقق مختصرة
□ أستخدم مالًا يمكن تحمل خسارته.
□ أعرف الكيان والمنتج ونموذج التنفيذ.
□ حددت نقطة الإبطال قبل الحجم.
□ حسبت الخسارة المخططة ولم أعتبر Stop Price ضمانًا.
□ حسبت التعرض الاسمي والرافعة الفعلية.
□ راجعت التعرض المشترك بين المراكز.
□ أدخلت السبريد والعمولة والتمويل والتحويل والانزلاق.
□ أعرف Margin Call وStop-out وNegative Balance Protection الفعلية في عقدي.
□ لدي Kill Switch عند Drawdown أو خلل التنفيذ.
□ اختبرت سيناريو أسوأ من المتوسط.
□ لا أضاعف الحجم لاسترداد خسارة.
مصادر رسمية
- Investor.gov — Stop, Stop-Limit, and Trailing Stop Orders.
- Investor.gov — Understanding Margin Accounts.
- CFTC — Eight Things You Should Know Before Trading Forex.
- CFTC — Forex Frauds and Risk Capital.
- ESMA — CFD product intervention reminder, 24 Feb 2026.
الخلاصة
إدارة المخاطر ليست وعدًا بحماية رأس المال، بل نظام لتحديد مقدار الخسارة المحتملة والتعرض قبل الدخول، وقياس ما يحدث عندما تكون ظروف التنفيذ أسوأ من المتوقع. ابدأ من Risk Capital، ثم نقطة الإبطال، ثم Position Size، ثم التعرض الكلي والرافعة والهامش والتكاليف. ضع Kill Switch واختبر الفجوات والانزلاق وDrawdown، واقرأ شروط الكيان بدل الاعتماد على أرقام عامة عن Stop-out أو Negative Balance Protection.
تحذير مخاطر: الفوركس وCFDs والمشتقات والمنتجات ذات الرافعة عالية المخاطر وقد تؤدي إلى خسارة جزء كبير أو كامل رأس المال، وفي بعض الأطر قد تتجاوز الخسائر الإيداع. أوامر الوقف لا تضمن سعر التنفيذ. هذه المادة تعليمية وليست توصية استثمارية أو قانونية.